Assurance emprunteur : comment faire jouer la concurrence et réduire son coût
Fabian Lainé -
Estimation indicative fondée sur des prix affichés. Elle ne constitue ni un avis de valeur ni une expertise au sens de la loi Hoguet.

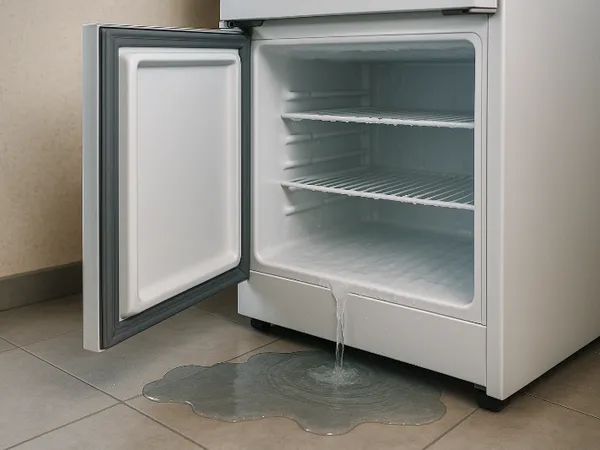
Une tache au plafond, une flaque le long d'un mur, un voisin qui sonne à votre porte parce que l'eau coule chez lui : le dégât des eaux est de loin le sinistre le plus fréquent en assurance habitation. Souvent bénin, il peut aussi virer au casse-tête quand plusieurs logements sont touchés. Ce guide vous explique comment réagir efficacement et obtenir une indemnisation à la hauteur de votre préjudice.
Le premier réflexe est de stopper l'arrivée d'eau : fermez le robinet d'arrêt général ou le robinet de l'appareil en cause. Coupez l'électricité dans les pièces inondées si l'eau approche des prises ou du tableau. Mettez ensuite vos biens à l'abri et épongez ce qui peut l'être.
Votre contrat vous impose de prendre les mesures conservatoires nécessaires pour éviter l'aggravation du sinistre : un assureur peut réduire son indemnisation si vous avez laissé la situation empirer sans réagir. Conservez les preuves de l'état des lieux avant nettoyage : photos, vidéos, objets endommagés. Ces éléments seront précieux face à l'expert.
Lorsque le sinistre concerne plusieurs personnes (un voisin, un copropriétaire, un locataire et un propriétaire), il faut remplir un constat amiable dégât des eaux. Ce document, distinct du constat automobile, identifie l'origine de la fuite, les logements touchés et les coordonnées des assureurs de chacun.
Chaque partie remplit, signe et conserve un exemplaire, puis le transmet à son propre assureur. Le constat n'attribue pas les responsabilités définitives : il sert à organiser le traitement du dossier. Si le voisin refuse de le signer, vous pouvez tout de même déclarer le sinistre seul, en décrivant précisément les faits.
Vous disposez d'un délai de cinq jours ouvrés à compter de la découverte du sinistre pour le déclarer à votre assureur. La déclaration peut se faire par téléphone, en agence, via l'espace client en ligne ou par lettre recommandée. Précisez la date, les circonstances, la nature des dommages et joignez le constat si vous en avez un.
Respecter ce délai est important : une déclaration tardive peut, si elle cause un préjudice à l'assureur, entraîner une réduction de l'indemnité. Mieux vaut donc déclarer rapidement, quitte à compléter le dossier ensuite.
Selon le montant des dommages, l'assureur peut mandater un expert pour évaluer les causes et chiffrer les réparations. Pour fluidifier les dossiers les plus courants, les assureurs appliquent la convention IRSI (indemnisation et recours des sinistres immeuble), qui organise la prise en charge et les recours entre compagnies pour les sinistres dont le montant ne dépasse pas 5 000 € HT par logement.
Concrètement, cette convention détermine quel assureur gère le dossier et avance l'indemnisation, ce qui évite aux assurés d'attendre que les compagnies se mettent d'accord. Pour les sinistres plus importants, le traitement relève du droit commun et une expertise plus approfondie est généralement diligentée. La recherche de fuite destructive (sondages, dépose de carrelage) est elle aussi encadrée par ces règles, l'IRSI prévoyant sa prise en charge dans la limite fixée.
L'indemnisation tient compte de la vétusté : un parquet ou une peinture de quinze ans n'est pas remboursé comme du neuf. Une décote est appliquée selon l'âge et l'état des biens. De nombreux contrats proposent toutefois une garantie valeur à neuf qui, sur présentation des factures de réparation ou de remplacement, complète l'indemnité pour atténuer cette décote.
La répartition entre locataire et propriétaire mérite attention. Le locataire assure son mobilier et sa responsabilité, le propriétaire assure les murs et les éléments immobiliers, et le syndic couvre les parties communes. En cas de litige sur l'origine de la fuite ou sur le montant proposé, vous pouvez demander une contre-expertise, à votre charge, puis saisir le médiateur de l'assurance.
En résumé, un dégât des eaux bien géré tient en trois mots : couper, documenter, déclarer. Prenez le temps de photographier les dommages avant tout nettoyage et conservez chaque facture : ce sont vos meilleurs arguments pour une indemnisation juste et rapide.
Vous devez posséder un compte Zimo pour utiliser cette fonctionnalité.
Pas encore de compte ? S'inscrire