Acheter un bien d'exception en France : les codes du marché immobilier de luxe
Fabian Lainé -
Estimation indicative fondée sur des prix affichés. Elle ne constitue ni un avis de valeur ni une expertise au sens de la loi Hoguet.

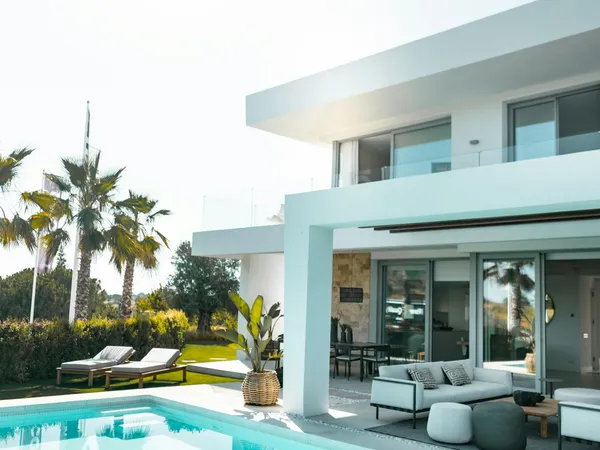
Acquérir une résidence secondaire haut de gamme — villa en bord de mer, chalet à la montagne, mas provençal — relève autant du projet de vie que de la décision patrimoniale. Mais derrière le rêve, ce type d'acquisition obéit à une logique économique particulière, où les coûts de détention et la fiscalité pèsent lourd. Ce guide passe en revue les paramètres à intégrer avant de se lancer.
La résidence secondaire de prestige se situe à la frontière entre le bien d'usage et l'investissement. Contrairement à un placement locatif pur, sa rentabilité se mesure difficilement en pourcentage : la valeur réside dans la jouissance du bien, le cadre de vie, parfois la transmission familiale. Pour autant, c'est un actif réel dont la valorisation dépend des fondamentaux classiques : la qualité de l'emplacement, la rareté du bien, son état et les tendances du marché local. Les zones les plus recherchées (littoral atlantique et méditerranéen, grandes stations alpines) ont historiquement bien résisté, mais aucune n'est à l'abri des cycles.
Le piège classique consiste à raisonner uniquement sur le prix d'achat. Une résidence secondaire de prestige génère des charges annuelles substantielles. La taxe foncière et la taxe d'habitation sur résidence secondaire (qui, elle, n'a pas été supprimée et peut même être majorée dans les zones tendues) constituent un premier poste. S'ajoutent l'entretien (jardinage, piscine, maintenance technique), la surveillance du bien en l'absence des propriétaires, les assurances renforcées, et les charges de copropriété pour les biens en résidence. Au total, il faut souvent provisionner 2 à 4 % de la valeur du bien chaque année.
Pour amortir ces charges, beaucoup de propriétaires envisagent une location saisonnière pendant les périodes d'inoccupation. C'est une piste valable, mais qui mérite réflexion. Elle suppose une gestion (réservations, ménage, accueil, entretien renforcé) ou le recours à une conciergerie qui prélève une commission significative. Elle est par ailleurs encadrée : dans de nombreuses communes touristiques, la location de meublés de tourisme est soumise à enregistrement, voire à autorisation de changement d'usage. Sur le plan fiscal, les revenus locatifs sont imposables et peuvent faire perdre le bénéfice de certaines exonérations. La location partielle reste pertinente, à condition d'en mesurer les contraintes.
Deux dimensions fiscales doivent être pensées en amont. D'abord l'IFI : une résidence secondaire de valeur peut, additionnée au reste du patrimoine immobilier, faire franchir le seuil de 1,3 million d'euros et déclencher l'impôt sur la fortune immobilière. Ensuite la plus-value à la revente : contrairement à la résidence principale, la résidence secondaire n'est pas exonérée, l'imposition ne disparaissant totalement qu'après 30 ans de détention. Pour la transmission, le recours à une SCI familiale est fréquemment étudié : il facilite la gestion à plusieurs et l'organisation de la succession, mais ajoute des obligations comptables.
La résidence secondaire de prestige reste un beau projet, à condition de l'aborder avec lucidité : intégrer les coûts de détention dans le budget, anticiper la fiscalité, et se faire accompagner par un notaire pour structurer l'acquisition. C'est à ce prix que le rêve ne se transforme pas en charge subie.
Vous devez posséder un compte Zimo pour utiliser cette fonctionnalité.
Pas encore de compte ? S'inscrire