Le différé de remboursement : différer le capital ou les intérêts pendant la construction
Fabian Lainé -


Estimation indicative fondée sur des prix affichés. Elle ne constitue ni un avis de valeur ni une expertise au sens de la loi Hoguet.
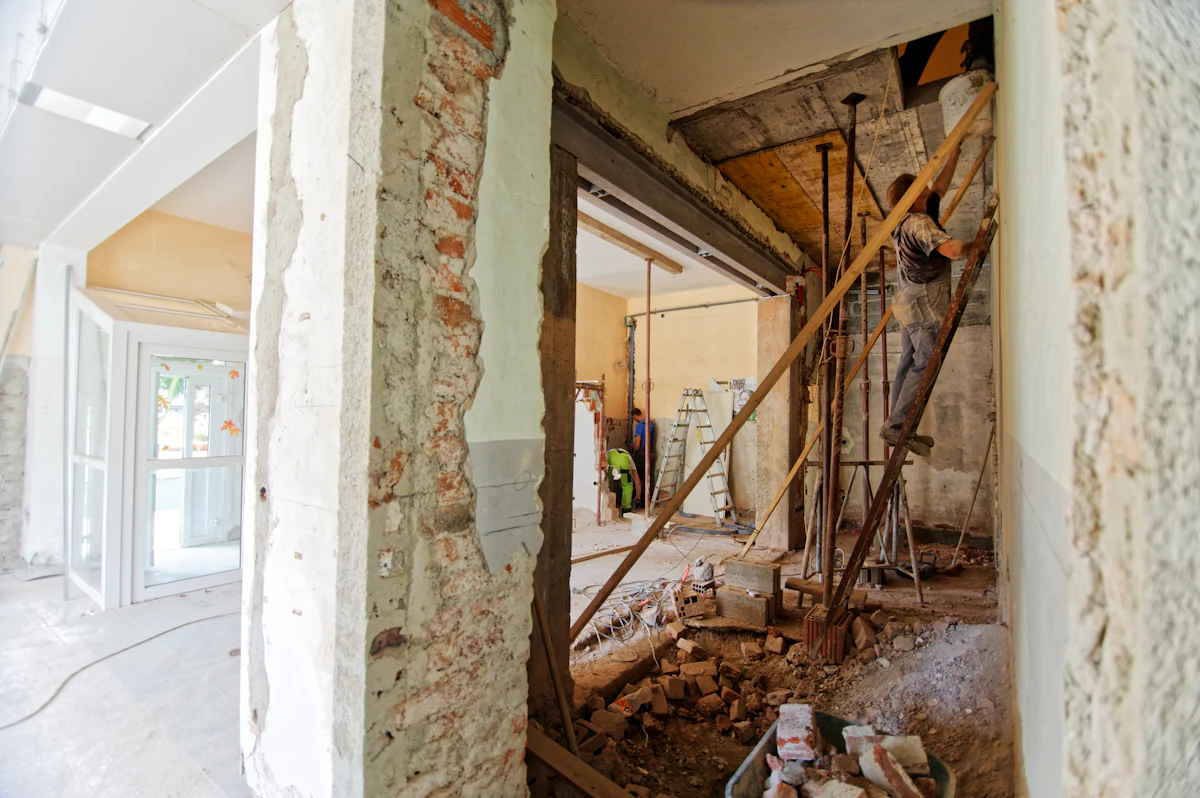
Rafraîchir un bien, rénover une cuisine, isoler des combles ou agrandir un logement représente souvent un budget conséquent. Plusieurs solutions de financement coexistent, chacune avec sa logique, ses conditions et son coût. Prêt personnel non affecté, prêt travaux affecté, intégration au crédit immobilier ou prêt complémentaire : le choix dépend du montant, du calendrier et du type de chantier engagé.
Le prêt personnel non affecté est un crédit à la consommation classique : la banque verse une somme libre d'usage, sans demander de justificatif d'utilisation. Le souscripteur paye généralement un taux un peu plus élevé en contrepartie de cette souplesse.
Le prêt travaux affecté est lié à un projet précis : la banque exige des devis, débloque les fonds au fur et à mesure de l'avancement et propose en retour un taux légèrement plus avantageux. En cas d'annulation des travaux, le prêt peut être résilié sans pénalité.
Enfin, lorsque les travaux sont engagés en même temps qu'un achat immobilier, ils peuvent être intégrés au crédit immobilier principal ou financés via un prêt complémentaire rattaché à l'opération.
Les taux d'intérêt diffèrent sensiblement entre crédit à la consommation et crédit immobilier, ce dernier étant historiquement plus avantageux. La durée s'aligne aussi sur la nature du prêt : quelques années pour un crédit conso, jusqu'à plusieurs décennies pour un prêt immobilier.
Voici quelques repères généraux pour orienter le choix :
Pour un prêt affecté ou un financement immobilier incluant des travaux, la banque demande des devis détaillés émanant de professionnels identifiés (numéro SIRET, assurance décennale). Elle peut conditionner le déblocage des fonds à la présentation de factures ou de procès-verbaux de réception.
Côté garanties, un crédit à la consommation se contente souvent d'une assurance emprunteur facultative. Un prêt immobilier exige généralement une hypothèque ou un cautionnement par un organisme spécialisé, surtout pour les montants élevés et les durées longues.
Pour les rénovations énergétiques, l'éco-prêt à taux zéro (éco-PTZ) permet de financer des bouquets de travaux (isolation, chauffage, ventilation) sans payer d'intérêts, dans la limite d'un plafond. Il est cumulable avec d'autres aides et accessible sans condition de ressources.
Le prêt d'accession sociale (PAS), destiné aux ménages modestes pour l'achat ou les travaux de la résidence principale, ouvre droit à des frais de notaire réduits et à l'APL accession sous conditions. D'autres dispositifs existent au niveau local (prêts régionaux, aides des caisses de retraite ou des employeurs via Action Logement).
Les crédits travaux se combinent avec les aides à la rénovation énergétique. MaPrimeRénov', versée par l'Anah, finance une partie des travaux d'isolation, de chauffage performant ou de ventilation, selon des barèmes liés aux revenus. Les certificats d'économies d'énergie (CEE), distribués par les fournisseurs d'énergie, complètent ces subventions.
Ces aides viennent en déduction du reste à charge, ce qui permet d'ajuster le montant emprunté. Un courtier ou un conseiller France Rénov' peut aider à monter le plan de financement le plus avantageux, en articulant prêt, subventions et incitations fiscales.
Le bon crédit travaux dépend du projet et du profil de l'emprunteur. Pour un petit chantier urgent, un prêt personnel suffit. Pour une rénovation lourde, l'intégration au crédit immobilier ou la combinaison d'un éco-PTZ et de MaPrimeRénov' offre un coût total bien plus compétitif. Comparer les offres, négocier les taux et empiler les aides reste la meilleure stratégie pour financer durablement la transformation d'un logement.
Vous devez posséder un compte Zimo pour utiliser cette fonctionnalité.
Pas encore de compte ? S'inscrire