Zimo, moteur de recherche d'annonces immobilières
Recherche

Toutes les maisons jumelées à vendre autour de Crolles (38) Page 2

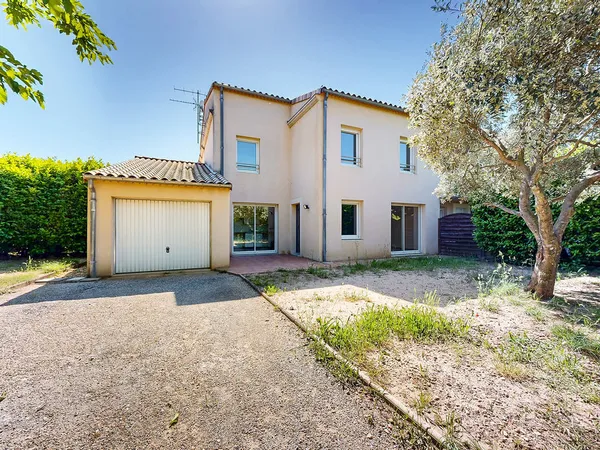
Maison 4 pièces avec jardin
375 000 € Pro 4 688 €/m²
Vente Maison jumelée Viuz-en-Sallaz (74) 4 pièces 80 m²
à 106 km de Crolles
bien'ici
bien'ici
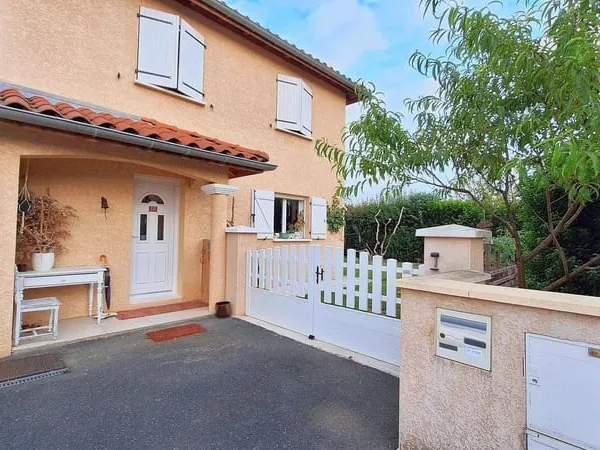
Maison 4 pièces
370 000 € Particulier 4 353 €/m²
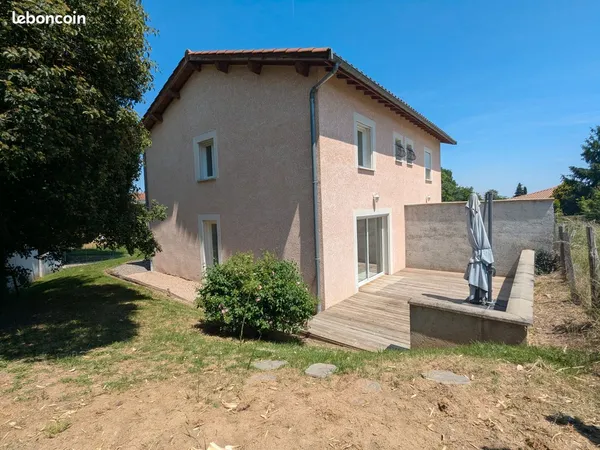
Vente Maison jumelée Vaugneray (69) 4 pièces 85 m²
à 108 km de Crolles
leboncoin
leboncoin
Maison jumelée 300 m²
430 000 € Pro 1 433 €/m²
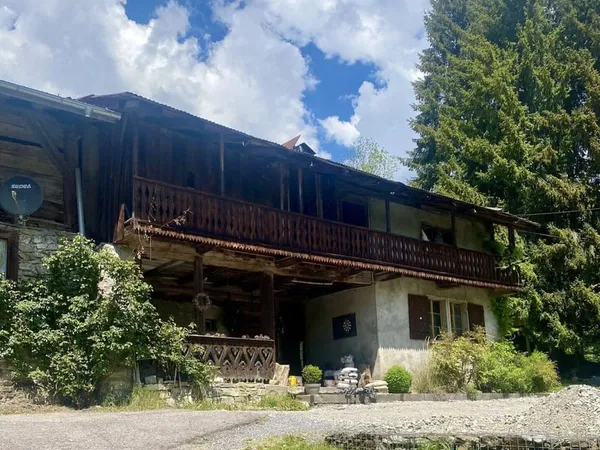
Vente Maison jumelée Les Gets (74) 300 m²
à 115 km de Crolles
SeLoger
SeLoger
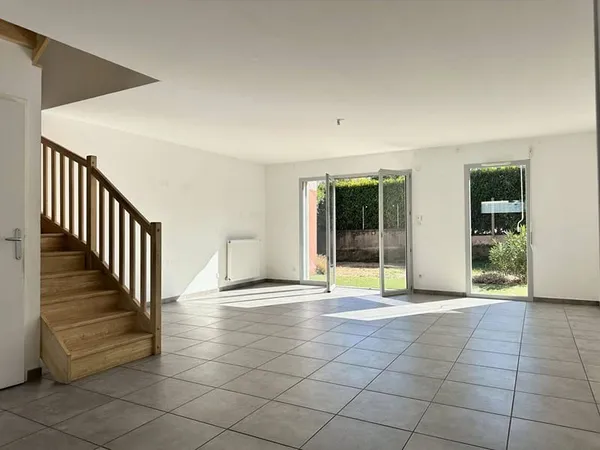
Maison 4 pièces 103 m²
349 000 € Pro 3 388 €/m²
Vente Maison jumelée Lucenay (69) 4 pièces 103 m²
à 115 km de Crolles
SeLoger
SeLoger
Maison 4 pièces 96 m²
325 000 € Pro 3 385 €/m²
Vente Maison jumelée Anse (69) 4 pièces 96 m²
à 118 km de Crolles
SeLoger
SeLoger
maison T4 de 87 m² à Montélimar (26200)
199 000 € Particulier 2 287 €/m²
Vente Maison jumelée Montélimar (26) 4 pièces 87 m²
à 121 km de Crolles
Top Annonces
Top Annonces
Maison 4 pièces 100 m²
305 000 € Pro 3 050 €/m²
Vente Maison jumelée Francheleins (01) 4 pièces 100 m²
à 122 km de Crolles
SeLoger
SeLoger

Soyez prévenu·e dès la première annonce

Nous vous écrivons dès qu'une annonce correspond à ces critères. Gratuit, un seul courriel par jour, désabonnement en un clic.

€

Vos critères sont conservés : après connexion, l'alerte est créée directement.

Soyez prévenu·e dès la première annonce

Nous vous écrivons dès qu'une annonce correspond à ces critères. Gratuit, un seul courriel par jour, désabonnement en un clic.

€

Vos critères sont conservés : après connexion, l'alerte est créée directement.

FAQ - Immobilier résidentiel Vente Maison jumelée Crolles

Quelles sont les caractéristiques spécifiques d'une maison jumelée ?

Une maison jumelée est une habitation qui partage un mur mitoyen avec une autre maison. Elle offre généralement une surface habitable comparable à celle d'une maison individuelle, mais avec un coût souvent moindre. Ce type de bien est souvent situé dans des zones résidentielles et peut inclure des espaces extérieurs privés tels qu'un jardin ou une terrasse. Les maisons jumelées peuvent aussi offrir une meilleure efficacité énergétique grâce au mur partagé, ce qui peut réduire les coûts de chauffage.

Quels sont les critères de choix importants pour une maison jumelée ?

Lors du choix d'une maison jumelée, plusieurs critères doivent être pris en compte. L'emplacement est crucial, notamment la proximité des écoles, des commerces et des transports en commun. La qualité de la construction et l'état général de la maison sont également des facteurs déterminants. Considérez la superficie et l'agencement intérieur pour vous assurer qu'ils répondent à vos besoins. Enfin, évaluez les espaces extérieurs disponibles, comme le jardin ou la terrasse, pour vous assurer qu'ils correspondent à vos attentes.

Quels points vérifier avant d'acheter ou de louer une maison jumelée ?

Avant d'acheter ou de louer une maison jumelée, il est essentiel de vérifier l'état du mur mitoyen et de s'assurer qu'il n'y a pas de problèmes d'humidité ou de fissures. Évaluez également l'isolation phonique entre les deux habitations. Il est important de se renseigner sur les règlements de copropriété, s'il y en a, et de vérifier si des rénovations importantes sont nécessaires. Enfin, considérez l'emplacement, la proximité des commodités et des transports, ainsi que la qualité du voisinage.

Quels sont les avantages et les inconvénients d'une maison jumelée ?

L'un des principaux avantages d'une maison jumelée est le coût inférieur par rapport à une maison individuelle, tout en conservant un espace de vie conséquent. Cependant, le partage d'un mur avec vos voisins peut entraîner une certaine perte d'intimité et d'isolation phonique. Les maisons jumelées peuvent également être situées sur des parcelles de terrain plus petites, limitant ainsi l'espace extérieur. Elles sont souvent situées dans des quartiers résidentiels, offrant un bon compromis entre vie urbaine et tranquillité.

Combien de temps dure un achat immobilier ?

La durée entre l’acceptation d’une offre et la signature définitive chez le notaire est généralement comprise entre deux et trois mois. Ce délai peut varier en fonction de l’obtention du prêt, du traitement administratif, des vérifications menées par le notaire et des délais légaux comme le droit de rétractation ou le droit de préemption.

Comment vérifier l’état du bien avant d’acheter ?

Avant de s’engager, il est important de consulter les diagnostics obligatoires, d’examiner attentivement l’état du logement et des installations, ainsi que l’état des parties communes lorsque le bien se situe en copropriété. Une seconde visite permet souvent de repérer d’éventuels défauts. Certains acheteurs choisissent même de se faire accompagner par un proche expérimenté ou un expert pour être sûrs de ne rien oublier.

Quels sont les frais à prévoir en plus du prix d’achat ?

Au-delà du prix de vente, un acheteur doit anticiper les frais de notaire, les coûts liés au financement (comme les assurances ou garanties du prêt), les éventuels travaux à réaliser dans le logement et, s’il s’agit d’un appartement, les charges de copropriété. Ces éléments doivent être pris en compte pour évaluer le budget total du projet.

Comment savoir si le prix d’un bien est au juste marché ?

Compare le prix au m² avec les annonces similaires du quartier, consulte les données des ventes récentes et regarde l’état du bien. Un prix cohérent se situe généralement dans la moyenne du secteur. Une estimation en ligne ou l’avis d’un professionnel peut aussi aider.

Comment vendre rapidement un logement ?

Un bon prix, des photos soignées et une annonce complète sont essentiels. Mettez en avant les points forts du bien (luminosité, emplacement, travaux récents) et veillez à fournir des informations précises pour inspirer confiance aux acheteurs.

Quels sont les frais à prévoir lors d'un achat immobilier ?

Outre le prix du bien, il faut inclure les frais de notaire (environ 7 à 8 % dans l'ancien, 2 à 3 % dans le neuf), les frais d'agence s'il y en a, et éventuellement les coûts liés au crédit et à l'aménagement du logement.