Fissures et sécheresse : le fonds de prévention argile finance jusqu'à 90 % des travaux dans 11 départements
Fabian Lainé -


Estimation indicative fondée sur des prix affichés. Elle ne constitue ni un avis de valeur ni une expertise au sens de la loi Hoguet.

Il y a, dans un dossier de sinistre sécheresse, un moment qui décide de tout : celui où un expert mandaté par l'assureur pousse la porte, regarde une fissure en escalier sur une façade, et écrit dans son rapport si le désordre est bien imputable au retrait-gonflement des argiles (RGA) et ce qu'il en coûtera de le réparer. De ce paragraphe dépendent, selon les cas, quelques milliers d'euros de rebouchage cosmétique ou une reprise en sous-œuvre à 60 000 €.
Jusqu'à présent, aucune qualification particulière n'était exigée pour rédiger ce paragraphe. C'est terminé. Le décret n° 2026-765 du 9 août 2026, le décret n° 2026-766 du même jour et un arrêté du 9 août 2026, tous trois publiés au Journal officiel du 11 août, créent une qualification professionnelle obligatoire pour les personnes morales chargées de réaliser ces expertises. Les textes sont entrés en vigueur le 12 août 2026, sans période de transition.
Le cœur du dispositif est un socle de compétences vérifiable, détaillé dans les annexes de l'arrêté.
Le programme couvre exactement les points sur lesquels les rapports d'expertise divergent le plus aujourd'hui : le cadre réglementaire et assurantiel (plans de prévention des risques, régime des catastrophes naturelles), la gestion des eaux et de la végétation autour du bâti, la nature et le comportement des sols argileux, les types de fondations, et les techniques de réparation — chaînages, micropieux, reprise en sous-œuvre, traitement des fissures.
Une dérogation existe pour les praticiens expérimentés : l'expert justifiant d'au moins 30 sinistres traités sur deux années au cours des cinq dernières, complétés par 14 heures de formation récente, est réputé avoir suivi la formation initiale. Le dispositif ne vide donc pas la profession du jour au lendemain, mais il ferme la porte aux intervenants improvisés.
Le RGA est devenu le premier poste de sinistralité du régime des catastrophes naturelles pour l'habitat individuel, devant les inondations sur certains exercices. Le mécanisme est connu : les sols argileux se rétractent pendant les épisodes de sécheresse, gonflent au retour des pluies, et le mouvement différentiel se lit dans les murs des maisons fondées superficiellement — c'est-à-dire l'immense majorité du parc pavillonnaire construit avant les années 2000.
Le problème n'est pas seulement climatique, il est probatoire. Deux experts peuvent regarder la même fissure et conclure différemment sur l'origine du désordre — RGA indemnisable au titre de la garantie catastrophes naturelles, ou défaut de construction, ou vétusté, ou racines d'arbre. La qualité de l'expertise détermine donc directement l'accès à l'indemnisation, et les contentieux se sont multipliés. Les textes du 9 août s'inscrivent dans le prolongement des articles L. 125-2, L. 125-2-1 et R. 125-9 du code des assurances et de l'article L. 126-28-1 du code de la construction et de l'habitation, en s'appuyant sur le cadre d'agrément des organismes de qualification prévu aux articles R. 125-40 et suivants du même code.
Première chose à savoir : aucune démarche nouvelle n'incombe au sinistré. C'est l'assureur qui mandate l'expert, et c'est à lui qu'il revient désormais de s'assurer que le cabinet retenu est qualifié. Le bénéfice attendu est indirect mais réel : une expertise adossée à un référentiel technique commun, donc plus difficile à contester — dans les deux sens.
Deuxième chose : cela ne modifie pas la chronologie du dossier. La reconnaissance de l'état de catastrophe naturelle par arrêté interministériel reste le préalable, et le délai de déclaration à l'assureur court à compter de la publication de cet arrêté au Journal officiel. Un rapport d'expertise irréprochable ne rattrape pas une déclaration hors délai.
Troisième chose, et c'est la plus utile : le propriétaire garde le droit de demander une contre-expertise à ses frais, puis, en cas de désaccord persistant, de recourir à une tierce expertise. La nouvelle qualification donne un critère objectif pour évaluer la solidité du rapport initial — et pour choisir son propre expert. Demander à voir la qualification du cabinet mandaté, et sa date de validité, devient une question légitime et vérifiable.
Ce texte complète, côté indemnisation, un dispositif dont le volet prévention a été renforcé cet été : un fonds de prévention argile finance à titre expérimental jusqu'à 90 % des travaux dans onze départements, et une nouvelle cartographie nationale d'exposition s'applique depuis le 1er juillet 2026 aux ventes de terrains constructibles.
Pour un acquéreur, la logique reste la même qu'avant : le risque argile s'anticipe au stade de la visite, pas au stade du sinistre. Le panorama des diagnostics obligatoires et leur durée de validité donne le premier niveau de lecture ; l'état des risques et l'historique des arrêtés de catastrophe naturelle sur la commune donnent le second. Et si des désordres apparaissent après l'achat sans avoir été signalés, l'action en vice caché reste ouverte, dans des délais stricts. Pour le neuf, c'est l'assurance dommages-ouvrage qui prend le relais, avec des délais d'indemnisation encadrés.
Publiés en plein mois d'août, ces trois textes règlent un angle mort qui durait depuis la création du régime : celui de la compétence technique de l'expert d'assurance sur un sinistre devenu massif. Ils n'augmentent pas les indemnisations et ne créent aucune obligation pour les propriétaires. Ils rendent en revanche la contestation plus outillée, dans les deux sens — ce qui, sur un contentieux où la parole de l'expert valait souvent verdict, n'est pas une réforme mineure.
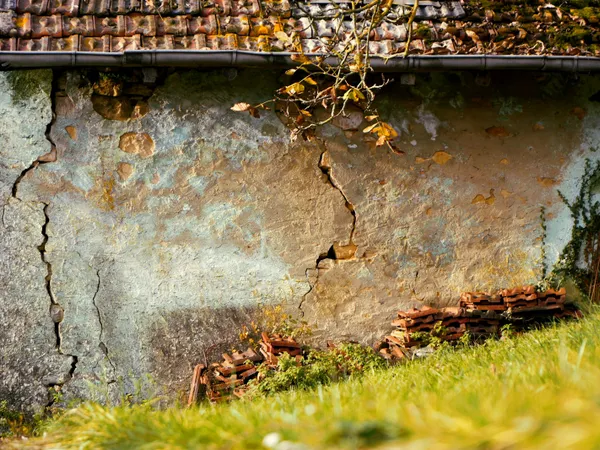
Photo : Lallaoke — Unsplash — fissure traversant un mur enduit de blanc
Vous devez posséder un compte Zimo pour utiliser cette fonctionnalité.
Pas encore de compte ? S'inscrire