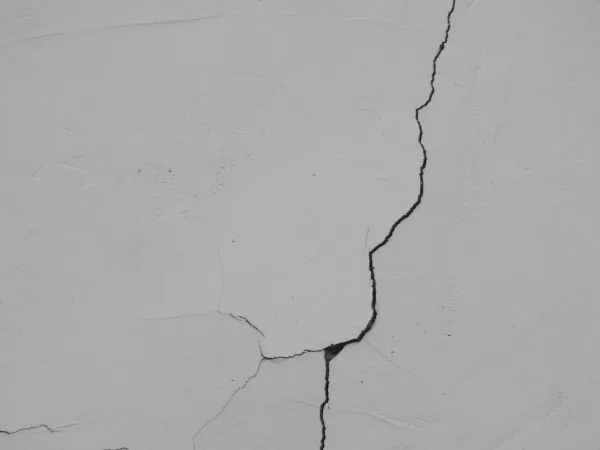
Maisons fissurées : depuis le 12 août, l'expert qui chiffre votre sinistre sécheresse doit être qualifié
Fabian Lainé -


Estimation indicative fondée sur des prix affichés. Elle ne constitue ni un avis de valeur ni une expertise au sens de la loi Hoguet.

C'est une situation qui se banalise : maison en zone inondable, pavillon fissuré par le retrait-gonflement des argiles, immeuble sinistré à répétition — et un assureur qui ne veut plus. Ou qui résilie à l'échéance. Ou qui accepte tout sauf la garantie catastrophes naturelles.
Beaucoup de propriétaires et de locataires ignorent qu'il existe un recours, gratuit, prévu par le code des assurances depuis des décennies : le Bureau central de tarification (BCT). Une autorité qui peut imposer à une compagnie d'assurance de vous couvrir, et fixer elle-même le montant de la prime.
Deux textes récents remettent ce dispositif en lumière. La loi n° 2026-403 du 26 mai 2026 de simplification de la vie économique a renforcé, par son article 34, l'accès au BCT. Et le Journal officiel du 23 août 2026 a publié un arrêté du 19 août 2026 du ministère de la Ville et du Logement portant modification des nominations au Bureau — signe que l'institution est en pleine recomposition alors que les refus d'assurance se multiplient.
Jusqu'ici, le BCT existait mais personne ne vous en parlait. Un assureur pouvait refuser sans un mot d'explication sur les voies de recours. L'article L. 212-1 du code des assurances, dans sa rédaction issue de la loi du 26 mai 2026 et en vigueur depuis le 28 mai 2026, impose désormais deux choses :
Ces deux ajouts changent la nature du recours. D'une procédure confidentielle réservée aux initiés, le BCT devient un droit dont l'assureur doit lui-même vous informer, et qui s'exerce dans un calendrier borné.
Le BCT n'est pas un guichet unique : il fonctionne en six formations spécialisées — automobile, construction, habitation, médical, catastrophes naturelles et remontées mécaniques. Deux intéressent l'habitat.
Elle a été créée par la loi ALUR du 24 mars 2014. Elle peut être saisie par :
Le Bureau fixe alors le montant de la prime moyennant laquelle l'entreprise d'assurance est tenue de garantir le risque. Il peut également, dans des conditions fixées par décret en Conseil d'État, déterminer une franchise restant à la charge de l'assuré.
C'est celle qui monte. Lorsqu'un assuré s'est vu refuser par une compagnie l'application des dispositions du régime Cat Nat — typiquement, un contrat multirisque habitation proposé sans la garantie catastrophes naturelles —, il peut saisir le BCT, qui impose à l'assureur de le garantir contre les effets des catastrophes naturelles.
Deux précisions utiles :
C'est le point sur lequel les dossiers se perdent. L'article R. 250-2 du code des assurances est net : le Bureau central de tarification est saisi par lettre recommandée ou par envoi recommandé électronique, avec demande d'avis de réception, dans le délai de quinze jours.
Quinze jours à compter du refus de l'assureur. Passé ce délai, la saisine est irrecevable. Une exception existe pour l'assurance des travaux de construction, où le délai est porté à quarante-cinq jours après réception de la demande de souscription.
Ce délai très court explique en partie pourquoi l'obligation d'information créée par la loi du 26 mai 2026 est décisive : un assuré qui n'apprend l'existence du BCT que trois semaines après son refus a déjà perdu son recours.
Le contexte assurantiel s'est brutalement dégradé. La surprime obligatoire au titre du régime des catastrophes naturelles est passée de 12 % à 20 % des cotisations depuis le début de 2025. Les primes d'assurance habitation ont augmenté d'environ 8,5 % en moyenne en 2026, comme nous l'avons détaillé dans notre analyse des hausses tarifaires 2026.
Surtout, le retrait-gonflement des argiles est devenu le premier poste d'indemnisation du régime Cat Nat, et il concerne une part considérable du territoire. Les zones exposées cumulent désormais deux difficultés : le coût de la couverture, et la disponibilité même d'une offre. Nous avons dressé le bilan de cet été dans notre point sur la sinistralité climatique de l'été 2026, et détaillé les aides mobilisables dans notre article sur le fonds de prévention argile.
Un dernier point de vigilance, souvent oublié : le recours au BCT ne dispense d'aucune obligation déclarative. Après un arrêté de reconnaissance de l'état de catastrophe naturelle, les délais de déclaration de sinistre restent impératifs — voir notre article sur les délais de déclaration après l'arrêté du 10 juillet 2026.
Attention à une confusion fréquente : l'obligation d'assurance porte sur le locataire (art. 7 g de la loi de 1989) et sur le copropriétaire (art. 9-1 de la loi de 1965). Un propriétaire bailleur d'une maison individuelle n'est, lui, soumis à aucune obligation légale d'assurance — ce qui limite d'autant l'accès à la section « habitation » du BCT.
Cela ne signifie pas qu'il faille s'en passer : nous détaillons les enjeux dans notre guide de l'assurance propriétaire non occupant. Mais en cas de refus, c'est plutôt la voie de la section « catastrophes naturelles » qu'il faudra explorer, lorsque le refus porte sur la garantie Cat Nat elle-même.
Photo : Chris Gallagher — Unsplash — rue et bâtiments cernés par les eaux lors d'une crue
Vous devez posséder un compte Zimo pour utiliser cette fonctionnalité.
Pas encore de compte ? S'inscrire