Servitude de résidence principale : quand le PLU interdit d'acheter un logement neuf pour ne pas y vivre
Fabian Lainé -


Estimation indicative fondée sur des prix affichés. Elle ne constitue ni un avis de valeur ni une expertise au sens de la loi Hoguet.

Le décret n° 2026-803 du 20 août 2026, publié au Journal officiel n° 0194 du 21 août 2026, vient d'adopter la stratégie nationale de gestion intégrée du trait de côte pour la période 2025-2030 : cinq axes stratégiques, dix-sept actions, soixante mesures. Le décret lui-même ne compte que deux articles — l'adoption de la stratégie et la désignation des ministres chargés de son exécution — mais il referme un cycle réglementaire ouvert par la loi Climat et Résilience du 22 août 2021.
Pour un acquéreur, ce cycle a produit quelque chose de très concret : dans plusieurs centaines de communes littorales, acheter une maison ne relève plus tout à fait du droit commun. On peut y construire en sachant qu'il faudra démolir. On peut y être obligé de consigner l'argent de sa propre démolition. Et on peut y acquérir des droits réels sur un terrain qui ne sera jamais vendu.
Ce guide fait le tour du dispositif, article par article.
Rien ne s'applique tant que la commune n'est pas sur la liste. Celle-ci a été établie par le décret n° 2022-750 du 29 avril 2022, pris en application de l'article L. 321-15 du code de l'environnement. Elle recense les communes « dont l'action en matière d'urbanisme et la politique d'aménagement doivent être adaptées aux phénomènes hydrosédimentaires entraînant l'érosion du littoral ».
Elle a été élargie à deux reprises : par le décret n° 2024-531 du 10 juin 2024, puis par le décret n° 2026-95 du 13 février 2026, publié au JO du 17 février et entré en vigueur le 18 février 2026. Selon le Cerema, cette liste est révisée au moins tous les neuf ans, mais des communes peuvent y être ajoutées avant terme, sur leur demande — l'inscription est en effet volontaire dans la majorité des cas, les communes délibérant favorablement pour y figurer.
Le premier réflexe est donc de vérifier si la commune du bien convoité figure sur la liste consolidée, tenue à jour par le Cerema. Toutes les façades maritimes sont représentées : Hauts-de-France, Normandie, Bretagne, Pays de la Loire, Nouvelle-Aquitaine, Occitanie, Provence-Alpes-Côte d'Azur, Corse et outre-mer.
Les communes listées doivent intégrer à leur document d'urbanisme une carte locale d'exposition au recul du trait de côte, qui délimite deux zones (articles L. 121-22-1 et suivants du code de l'urbanisme) :
Le calendrier est contraignant : la commune dispose d'un an à compter de la publication de la liste pour engager la mise à jour de son document d'urbanisme. Et si rien n'est fait au bout de trois ans, une carte de préfiguration devient opposable. Autrement dit, l'inertie communale ne protège pas l'acquéreur : le zonage finit par s'appliquer.
Cette carte n'est pas un plan de prévention des risques. Elle ne se substitue pas au PPRL lorsqu'il existe, et elle se superpose aux servitudes classiques — un point à vérifier systématiquement, au même titre que les servitudes de droit public qui grèvent déjà les terrains littoraux.
C'est la zone la plus contrainte. Dans les espaces urbanisés, seuls restent possibles, pour l'essentiel :
Traduction pour un acquéreur : une maison située en zone 0-30 ans reste habitable et transmissible, mais elle ne s'agrandira pas en dur, et elle ne sera pas remplacée. Sa valeur d'usage subsiste ; sa valeur patrimoniale, telle qu'on l'entend habituellement — un bien que l'on améliore, que l'on transforme, que l'on lègue —, ne subsiste pas.
Le régime est différent, et beaucoup plus subtil. On peut y construire du neuf. Mais l'autorisation est assortie d'une obligation de démolition et de remise en état du terrain, à la charge et aux frais du propriétaire.
L'article L. 121-22-5 du code de l'urbanisme fixe le déclencheur : l'obligation joue lorsque le recul du trait de côte est tel que la sécurité des personnes ne pourra plus être assurée au-delà d'un délai de trois ans. C'est alors un arrêté du maire qui ordonne la démolition et la remise en état.
Deux points méritent d'être soulignés, parce qu'ils sont systématiquement mal compris :
C'est la pièce qui manquait, et elle est arrivée avec le décret n° 2026-275 du 15 avril 2026 relatif à la détermination des modalités de consignation en cas d'exposition au recul du trait de côte, entré en vigueur le 17 avril 2026. Il applique l'article 242 de la loi Climat et Résilience.
Le mécanisme :
Pour un acheteur en zone 30-100 ans, cela change le calcul économique de fond en comble. Le prix d'acquisition n'est plus le prix du bien : c'est le prix du bien, plus une immobilisation de trésorerie non rémunératrice, plus une charge de démolition future dont il n'a pas la maîtrise du calendrier. Ce n'est pas un argument pour renoncer — c'est un argument pour le chiffrer.
L'information de l'acquéreur est le point le plus opérationnel du dispositif, parce qu'il est déjà pleinement applicable.
Sur le fondement de l'article L. 321-13 A du code de l'environnement, précisé par un décret d'application du 1er octobre 2022, l'état des risques et pollutions (IAL) doit couvrir l'exposition au recul du trait de côte. Trois exigences en découlent :
À cela s'ajoute une obligation propre au dispositif littoral : la section du code de l'urbanisme consacrée au recul du trait de côte impose que toute promesse de vente, tout contrat de vente ou de location mentionne les obligations de démolition et de remise en état attachées au bien. Une omission n'est pas anodine : elle ouvre la voie à une action en réduction de prix ou en annulation.
Cette exigence complète, sans les remplacer, les diagnostics obligatoires de droit commun. Et elle rend d'autant plus utile la demande d'un certificat d'urbanisme opérationnel avant tout engagement : c'est le document qui dira, noir sur blanc, ce que le terrain permet réellement.
Créé par une ordonnance du 6 avril 2022, le bail réel d'adaptation à l'érosion côtière est régi par les articles L. 321-18 à L. 321-33 du code de l'environnement. C'est un outil peu connu, et pourtant central dans la stratégie retenue par l'État.
Le principe : plutôt que de vendre un bien voué à disparaître, la puissance publique l'acquiert et le donne à bail, pour la durée pendant laquelle il reste utilisable.
Le BRAEC n'est ni un bail emphytéotique ni un bail réel solidaire. Sa singularité est d'intégrer, dès l'origine, la disparition programmée de l'assiette du droit. Pour un occupant, il offre une sécurité juridique et un coût d'entrée réduit ; il n'offre aucune plus-value.
L'article L. 219-1 du code de l'urbanisme, issu de l'article 244 de la loi Climat et Résilience, institue un droit de préemption pour l'adaptation des territoires au recul du trait de côte au bénéfice des communes mentionnées à l'article L. 121-22-1. Ses modalités d'application ont été fixées par le décret n° 2024-638 du 27 juin 2024.
L'objectif affiché est l'acquisition progressive des biens exposés, en vue de leur renaturation avant disparition, avec possibilité d'autoriser temporairement des usages compatibles avec le niveau d'exposition. Pour un vendeur, cela signifie un acquéreur public potentiel ; pour un acheteur privé, un aléa supplémentaire sur la conclusion de la vente. Le mécanisme s'apparente, dans son esprit, à celui de l'expropriation pour cause d'utilité publique, en amont et sur une base amiable.
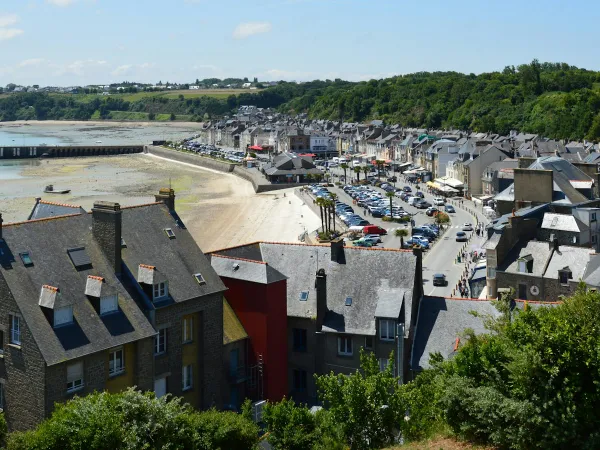
La demande sur le littoral reste soutenue, et les prix des communes exposées ne se distinguent pas, pour l'instant, de ceux de leurs voisines. Sur des marchés aussi différents que Saint-Malo, Dunkerque ou Le Havre, la mer reste un actif, pas un passif.
C'est précisément ce décalage qui justifie de faire soi-même le travail de vérification, parcelle par parcelle, avant de signer. Un bien exposé n'est pas nécessairement un mauvais achat : c'est un achat dont l'horizon est connu à l'avance, ce qui n'est pas si fréquent en immobilier. Encore faut-il l'acheter à ce prix-là. Que vous regardiez une maison ou un terrain en bord de mer, la question à poser au vendeur est toujours la même : à quel horizon, et à quel coût de sortie ?
Photo : falaises littorales attaquées par la houle — Blake Wisz sur Unsplash.
Vous devez posséder un compte Zimo pour utiliser cette fonctionnalité.
Pas encore de compte ? S'inscrire