Impôt sur le revenu : le solde prélevé le 25 septembre, le calendrier fiscal de rentrée des propriétaires et bailleurs
Fabian Lainé -


Estimation indicative fondée sur des prix affichés. Elle ne constitue ni un avis de valeur ni une expertise au sens de la loi Hoguet.

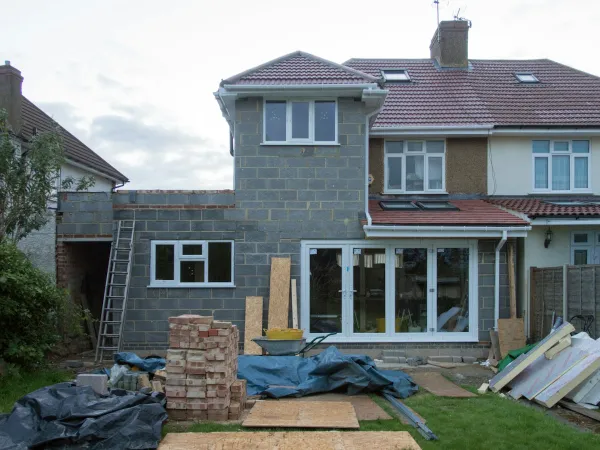
L'histoire avait fait du bruit en 2022 : un algorithme entraîné sur les photographies aériennes de l'IGN, capable de repérer les piscines absentes des bases fiscales. Trois ans plus tard, le dispositif est devenu une infrastructure permanente de l'administration fiscale, et il a changé de cible. Le projet « Foncier innovant » ne s'arrête plus aux bassins : il s'étend désormais au bâti isolé non fiscalisé — vérandas, extensions, garages, abris de jardin.
À quelques jours de la mise en ligne des avis de taxe foncière, le sujet mérite d'être posé calmement, loin des titres alarmistes. Voici ce que fait réellement ce dispositif, ce qu'il ne fait pas, et comment se met en règle un propriétaire qui découvre qu'une construction n'a jamais été déclarée.
Le principe, tel que le décrivent la DGFiP et le portail des collectivités locales, tient en deux étapes. Un algorithme d'intelligence artificielle analyse les orthophotographies de l'Institut géographique national et génère les contours des bâtis détectés, avec optimisation géométrique et géoréférencement. Ces contours sont ensuite croisés avec les données foncières et les déclarations d'urbanisme pour identifier les éléments potentiellement taxables qui ne figurent pas dans les bases.
Deux précisions comptent, et elles sont souvent omises.
D'abord, chaque détection fait l'objet d'une confirmation manuelle par un agent avant intégration au plan cadastral. L'IA ne taxe personne : elle produit une liste de vérifications à instruire. Ensuite, la mise à jour n'est pas continue mais suit le rythme de mise à disposition des orthophotographies par l'IGN, département par département, sur un cycle triennal depuis juin 2024. Autrement dit, une commune n'est pas survolée en permanence : elle l'est environ tous les trois ans.
Le dispositif poursuit aussi un objectif qui n'est pas fiscal : mettre à jour le plan cadastral, dont l'exhaustivité conditionne beaucoup d'autres politiques publiques, de l'urbanisme à la prévention des risques.
Il circule beaucoup de nombres sur ce sujet. Les seuls vérifiables sont ceux publiés par l'administration :
Les montants nettement plus élevés que l'on lit ici ou là ne reposent sur aucune publication officielle. Ils méritent d'être écartés : la réalité est déjà suffisamment significative sans surenchère.
La logique est celle de la valeur locative cadastrale, base de la taxe foncière comme de la taxe d'habitation sur les résidences secondaires. Une construction close et couverte, fixée au sol, augmente la surface pondérée retenue — donc la valeur locative, donc l'impôt.
Trois cas se présentent le plus souvent :
Une piscine enterrée relève, elle, de la catégorie des dépendances bâties : elle majore la valeur locative depuis longtemps, indépendamment du Foncier innovant. Le dispositif n'a rien créé de nouveau sur le plan fiscal ; il a simplement rendu la détection possible à grande échelle.
C'est le point à retenir. Toute construction nouvelle, addition de construction ou changement de consistance doit être déclarée à l'administration fiscale dans les 90 jours suivant l'achèvement des travaux. La déclaration se fait en ligne depuis l'espace propriétaire d'impots.gouv.fr, service « Gérer mes biens immobiliers », ou par formulaire papier.
Le respect de ce délai n'est pas une formalité : il conditionne l'accès à l'exonération temporaire de deux ans de taxe foncière prévue pour les constructions nouvelles et les additions de construction. Une déclaration hors délai fait perdre le bénéfice de cette exonération, que les communes peuvent par ailleurs réduire pour la part leur revenant. Déclarer spontanément dans les temps est donc, très concrètement, la solution la moins coûteuse.
Beaucoup de propriétaires confondent cette déclaration fiscale avec les autorisations d'urbanisme. Ce sont deux circuits distincts : une déclaration préalable ou un permis déposé en mairie ne vaut pas déclaration foncière, même si l'administration croise désormais les deux sources. De la même manière, la taxe d'aménagement, due au moment de l'autorisation de construire, ne se substitue pas à la mise à jour de la valeur locative.
Le scénario type : un courrier signale une construction détectée sur les prises de vue aériennes et invite à régulariser, généralement sous une trentaine de jours. Quatre réflexes s'imposent.
Il faut garder la mesure du phénomène. Le Foncier innovant ne fait pas de la surveillance individuelle : il exploite des photographies aériennes publiques, déjà librement consultables, sur un rythme triennal, avec validation humaine. Son effet principal n'est pas répressif mais correctif — il rétablit une égalité devant l'impôt entre le propriétaire qui a déclaré sa véranda et celui qui ne l'a pas fait.
Pour un vendeur, l'enjeu est également pratique : une construction non déclarée découverte au moment de la vente complique le dossier notarial et peut faire capoter une négociation. Régulariser avant de mettre en vente vaut mieux que de le découvrir sous la pression du calendrier.
Et pour tout le monde, l'échéance de l'automne reste la même : les avis arrivent fin août, le paiement est attendu à la mi-octobre. C'est le bon moment pour ouvrir la fiche d'évaluation de son local et vérifier que ce qu'elle décrit correspond à ce que l'on possède réellement — dans un sens comme dans l'autre.
Photo : Chris Grant — Unsplash — vue aérienne d'un quartier résidentiel avec piscine de jardin
Vous devez posséder un compte Zimo pour utiliser cette fonctionnalité.
Pas encore de compte ? S'inscrire