Catastrophes naturelles : le Sénat inscrit le 19 octobre la proposition de loi qui autoriserait une indemnité supérieure à la valeur du bien pour reconstruire résilient
Fabian Lainé -


Estimation indicative fondée sur des prix affichés. Elle ne constitue ni un avis de valeur ni une expertise au sens de la loi Hoguet.

Le Sénat a adopté en première lecture, le 19 octobre 2026, la proposition de loi du député socialiste de Charente-Maritime Fabrice Barusseau « visant à reconnaître une politique nationale d'adaptation au changement climatique et à adapter les mécanismes d'assurance ». Nous l'annoncions dans notre article sur l'inscription du texte à l'ordre du jour. Les sénateurs l'ont modifié, et le dossier législatif du Sénat indique qu'il a été transmis le 20 octobre à l'Assemblée nationale pour une deuxième lecture.
Le texte met fin au principe de la reconstruction à l'identique après une catastrophe naturelle, au profit d'une reconstruction plus résiliente, conforme aux plans de prévention des risques. Concrètement, l'assuré reste libre de refuser le dispositif de réparation résiliente qui lui est proposé, mais une franchise plus élevée peut alors s'appliquer aux sinistres suivants. S'il l'accepte, la part de l'indemnisation qui dépasse le montant de référence doit être affectée aux travaux de résilience.
Selon la presse spécialisée, le Sénat a écarté la surprime différenciée pour certains biens exposés, tout en prévoyant que le taux de surprime catastrophe naturelle puisse différer entre particuliers et entreprises, avec un réexamen au moins tous les cinq ans. Il a aussi décalé la déclinaison de la trajectoire de réchauffement de référence : elle serait déclinée dans les plans climat-air-énergie territoriaux et dans les plans de prévention des risques naturels, et non dans les plans locaux d'urbanisme comme le souhaitaient les députés. Fabrice Barusseau conteste plusieurs de ces modifications et juge le texte dénaturé. La rapporteure de la commission des finances du Sénat était Christine Lavarde.
Le texte avait été adopté par l'Assemblée nationale en première lecture le 8 avril 2026. Il revient maintenant aux députés, qui peuvent l'adopter dans les termes du Sénat ou le modifier de nouveau. Aucune date d'examen en deuxième lecture n'est à ce jour annoncée dans le dossier législatif. Rien ne change donc pour les assurés tant que la loi n'est pas définitivement adoptée puis promulguée.
Le régime actuel s'applique toujours : pour une catastrophe reconnue par arrêté interministériel, la déclaration du sinistre à l'assureur se fait dans les délais prévus par le contrat et par la loi. Notre guide sur la catastrophe naturelle et l'arrêté Cat Nat détaille la déclaration, la garantie et l'indemnisation. Pour un bien situé en zone exposée, par exemple sur le littoral charentais, vous pouvez comparer l'offre disponible dans les annonces immobilières à La Rochelle.
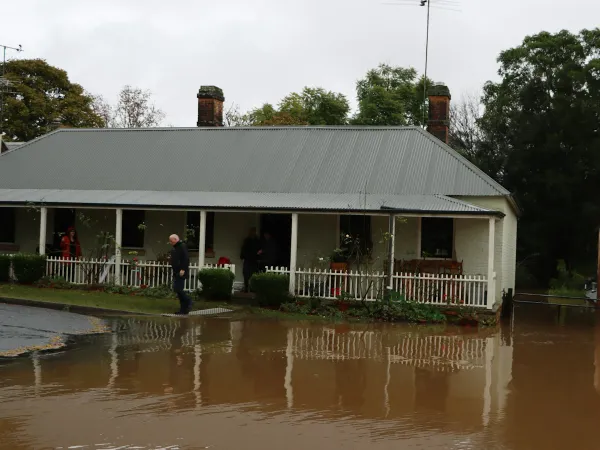
Photo : Wes Warren — Unsplash — photo d'illustration, rue inondée
Vous devez posséder un compte Zimo pour utiliser cette fonctionnalité.
Pas encore de compte ? S'inscrire